Domain abonnementpreis.de kaufen?
Wir ziehen mit dem Projekt
abonnementpreis.de um.
Sind Sie am Kauf der Domain
abonnementpreis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain abonnementpreis.de kaufen?
Was sind die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen?
Die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen sind die korrekte Erfassung aller Transaktionen, die Zuordnung zu den richtigen Konten und die Erstellung von aussagekräftigen Berichten. Zudem ist eine regelmäßige Überprüfung der Abrechnungen auf Fehler und Unstimmigkeiten wichtig, um die Genauigkeit der Finanzdaten zu gewährleisten. Eine klare und verständliche Kommunikation der Abrechnungsergebnisse an alle relevanten Stakeholder ist ebenfalls entscheidend für den Erfolg des Rechnungswesens. **
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
Ähnliche Suchbegriffe für Jossé-Germann-Rechnungswesen-in
Top-Angebote
Produkte zum Begriff Jossé-Germann-Rechnungswesen-in:
-
Michael Schmidthausen - Arbeitsheft FOS + BOS kompetenzorientiert: Betriebswirtschaftslehre mit Rechnungswesen Jahrgangsstufe 11 - Preis vom 10.11.2026 04:01:15 hBrand : Merkur, Binding : Taschenbuch, Edition : 1, Label : Merkur Rinteln, Publisher : Merkur Rinteln, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2017-09-04, authors : Michael Schmidthausen, Michael Martin, languages : german, ISBN : 381201659111,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
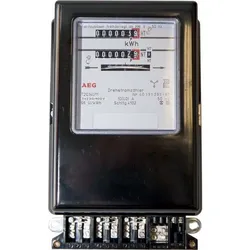
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)276,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Zusatzkosten in Rechnungswesen?
Was sind Zusatzkosten in Rechnungswesen? Zusatzkosten sind Kosten, die über die direkten Produktionskosten hinausgehen und oft als indirekte Kosten betrachtet werden. Sie umfassen beispielsweise Kosten für Verwaltung, Marketing, Versicherungen oder Instandhaltung. Diese Kosten sind wichtig, um den Gesamtaufwand eines Unternehmens zu ermitteln und die Rentabilität zu analysieren. Zusatzkosten können auch als Overheadkosten bezeichnet werden und sind entscheidend für die Kalkulation von Produktpreisen und die Budgetierung von Unternehmensausgaben. **
-
Was bedeutet "2 in Rechnungswesen"?
"2 in Rechnungswesen" könnte bedeuten, dass es sich um eine Bewertungsskala handelt, bei der 2 die zweitbeste Note darstellt. Es könnte auch bedeuten, dass es sich um eine Kategorie oder einen Bereich im Rechnungswesen handelt, der mit der Zahl 2 gekennzeichnet ist. Ohne weitere Informationen ist es jedoch schwierig, den genauen Kontext oder die Bedeutung zu bestimmen. **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **


Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Top-Angebote
Produkte zum Begriff Jossé-Germann-Rechnungswesen-in:
-
Michael Schmidthausen - Arbeitsheft FOS + BOS kompetenzorientiert: Betriebswirtschaftslehre mit Rechnungswesen Jahrgangsstufe 11 - Preis vom 10.11.2026 04:01:15 hBrand : Merkur, Binding : Taschenbuch, Edition : 1, Label : Merkur Rinteln, Publisher : Merkur Rinteln, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2017-09-04, authors : Michael Schmidthausen, Michael Martin, languages : german, ISBN : 381201659111,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was sind die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen?
Die wesentlichen Bestandteile einer effektiven Abrechnung im Rechnungswesen sind die korrekte Erfassung aller Transaktionen, die Zuordnung zu den richtigen Konten und die Erstellung von aussagekräftigen Berichten. Zudem ist eine regelmäßige Überprüfung der Abrechnungen auf Fehler und Unstimmigkeiten wichtig, um die Genauigkeit der Finanzdaten zu gewährleisten. Eine klare und verständliche Kommunikation der Abrechnungsergebnisse an alle relevanten Stakeholder ist ebenfalls entscheidend für den Erfolg des Rechnungswesens. **
-
Welche Aufwendungen sind keine Kosten im Rechnungswesen?
Im Rechnungswesen werden Aufwendungen als Kosten bezeichnet, wenn sie zur Erzielung von Erträgen anfallen. Nicht alle Aufwendungen sind jedoch Kosten. Beispielsweise sind Aufwendungen für private Ausgaben oder für Vermögensgegenstände, die nicht unmittelbar der betrieblichen Tätigkeit dienen, keine Kosten im Rechnungswesen. **
-
Was sind Zusatzkosten in Rechnungswesen?
Was sind Zusatzkosten in Rechnungswesen? Zusatzkosten sind Kosten, die über die direkten Produktionskosten hinausgehen und oft als indirekte Kosten betrachtet werden. Sie umfassen beispielsweise Kosten für Verwaltung, Marketing, Versicherungen oder Instandhaltung. Diese Kosten sind wichtig, um den Gesamtaufwand eines Unternehmens zu ermitteln und die Rentabilität zu analysieren. Zusatzkosten können auch als Overheadkosten bezeichnet werden und sind entscheidend für die Kalkulation von Produktpreisen und die Budgetierung von Unternehmensausgaben. **
-
Was bedeutet "2 in Rechnungswesen"?
"2 in Rechnungswesen" könnte bedeuten, dass es sich um eine Bewertungsskala handelt, bei der 2 die zweitbeste Note darstellt. Es könnte auch bedeuten, dass es sich um eine Kategorie oder einen Bereich im Rechnungswesen handelt, der mit der Zahl 2 gekennzeichnet ist. Ohne weitere Informationen ist es jedoch schwierig, den genauen Kontext oder die Bedeutung zu bestimmen. **
Ähnliche Suchbegriffe für Jossé-Germann-Rechnungswesen-in
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)276,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jossé, Germann: Rechnungswesen in Tourismus- und Reiseunternehmen. SchulbuchRechnungswesen in Tourismus- und Reiseunternehmen. Schulbuch , deckt die Lernfelder 5, 6 und 11 des aktuellen KMK-Rahmenlehrplans für Tourismuskaufleute ab wurde im Hinblick auf das Zahlen-und Datenmaterial umfassend aktualisiert Aus dem Inhalt: Aufgaben und Gliederung des Rechnungswesens Einführung in die Buchführung Organisation der Buchführung Die Umsatzsteuer beim Ein- und Verkauf Kaufmännisches Rechnen Weiterführende Buchungen Jahresabschluss Bilanzanalyse und Bilanzkritik Kosten- und Leistungsrechnung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 10. Auflage 2017, Erscheinungsjahr: 201706, Produktform: Kartoniert, Titel der Reihe: Tourismus und Reisen / Ausbildung in Lernfeldern##, Autoren: Jossé, Germann, Auflage: 17010, Auflage/Ausgabe: 10. Auflage 2017, Seitenzahl/Blattzahl: 264, Keyword: Tourismuskaufmann/-kauffrau; Unterrichtswerke, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Rechnungswesen / Berufsbezogenes Schulbuch~Reiseverkehrskaufmann / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Altersempfehlung / Lesealter: 23, Genaues Alter: BER, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Schule und Lernen: Buchhaltung, Thema: Verstehen, Schulform: BER, Bundesländer: BB BE BW BY HB HE HH MV NI NW RP SH SL SN ST TH, Ausbildungsberufe: R0005, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Winklers Verlag, Verlag: Winklers Verlag, Verlag: Winklers Verlag, Länge: 238, Breite: 164, Höhe: 15, Gewicht: 455, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A13864980 A6654414 A4426424 A2477287, Vorgänger EAN: 9783804564985, Herkunftsland: TÜRKEI (TR), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: berufliche Schulen im dualen System, Bundesländer: Brandenburg, Berlin, Baden-Württemberg, Bayern, Bremen, Hessen, Hamburg, Mecklenburg-Vorpommern, Niedersachsen, Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein, Saarland, Sachsen, Sachsen-Anhalt, Thüringen, Ausbildungsberufe: Reiseverkehrsaufmann/-frau, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 25790335,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.